
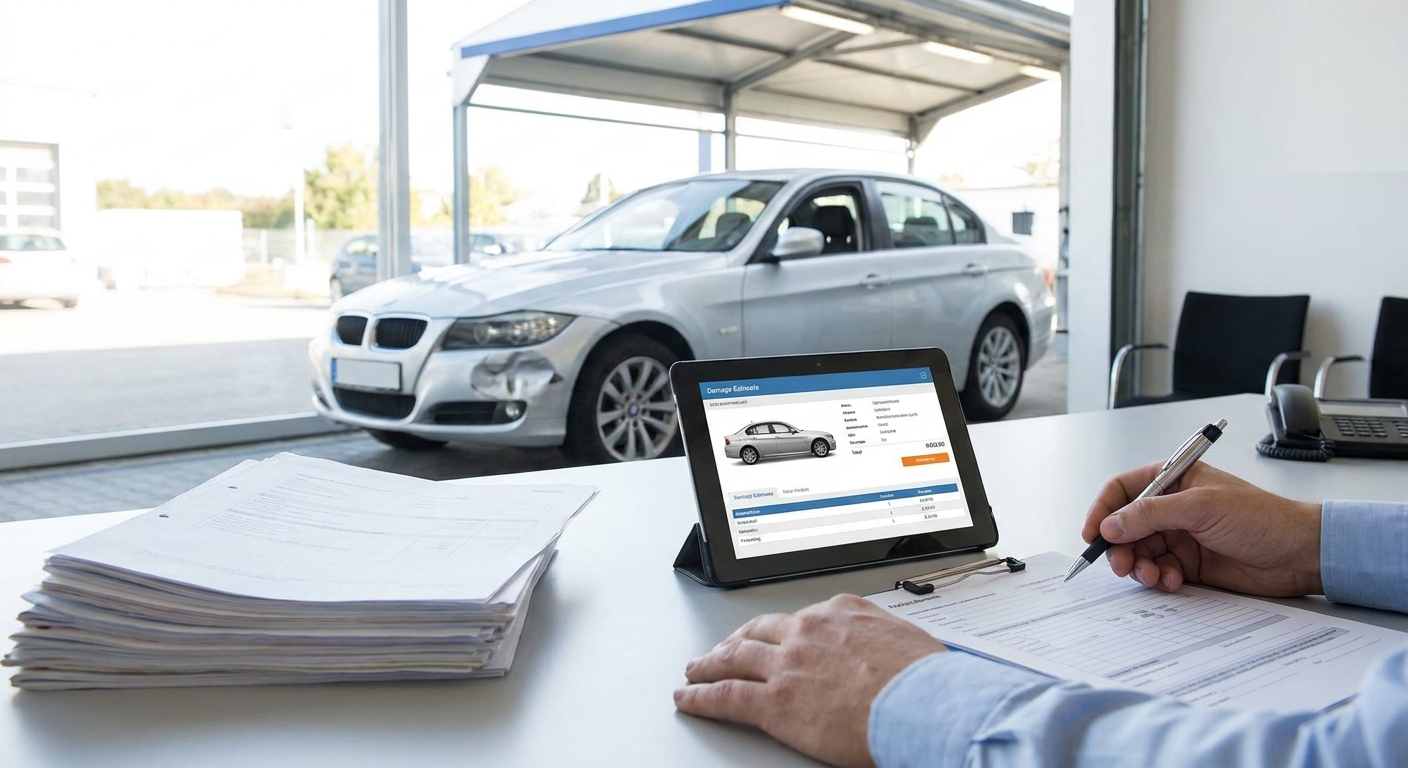
Fiktive Abrechnung bedeutet, dass du den Schaden auf Basis eines Gutachtens oder Kostenvoranschlags abrechnest, ohne die Reparatur tatsächlich durchführen zu lassen. Erstattet wird dabei nur der Nettobetrag ohne Mehrwertsteuer.
Inhaltsverzeichnis
Buche jetzt deinen Termin zur HU/AU!
 In nur 2 Minuten zum Termin
- Erhalte die neue HU-Plakette (2 Jahre gültig)
- Bestbewerteter Service (5,0★)
Das Wichtigste in Kürze
TL;DR
- Fiktive Abrechnung nach Unfall erlaubt Nettoabrechnung ohne Reparaturnachweis, aber ohne 19% Mehrwertsteuer.
- Bei wirtschaftlichem Totalschaden greift die 130%-Regel für die Reparaturkosten.
- Ein unabhängiges Unfallgutachten statt Kostenvoranschlag verhindert Kürzungen bei UPE-Aufschlägen und Verbringungskosten.
- Nutze das Fahrzeug nach Reparatur mindestens 6 Monate weiter, sonst drohen Rückforderungen.
- 2026 dürfen Versicherer auf günstigere, zumutbare Referenzwerkstätten verweisen, um Stundensätze zu kürzen.

Nach einem unverschuldeten Unfall entscheidet die Art der Schadensabrechnung darüber, wie viel Geld am Ende ankommt und wie viel Aufwand die Sache macht. Fiktive Abrechnung nach Unfall heißt: Du rechnest auf Basis eines Gutachtens ab, ohne eine Werkstattrechnung vorzulegen – aber nicht jede Position darfst du dabei geltend machen.
Zahlen zur fiktiven Abrechnung 130% Grenze bei Totalschaden-Reparatur 19% Mehrwertsteuer nicht erstattungsfähig bei fiktiver Abrechnung 6 Monate Mindestnutzung nach Reparatur
Warum das wichtig ist
Bei einem fremdverschuldeten Unfall hast du in Deutschland die Wahl zwischen konkreter Abrechnung (Werkstattrechnung) und fiktiver Abrechnung (Gutachten- oder Kostenvoranschlagsbasis). Die fiktive Abrechnung nach Unfall ist rechtlich anerkannt, seit der Bundesgerichtshof sie in mehreren Urteilen bestätigt hat – 2026 gelten dabei aber striktere Grenzen als noch vor einigen Jahren, vor allem bei Stundenverrechnungssätzen und Ersatzteilaufschlägen.
Wer sich hier verkalkuliert, verschenkt entweder Geld oder muss Kürzungen der gegnerischen Versicherung nachträglich einklagen. Ein unabhängiges Unfallgutachten bei HolDeinePlakette legt die Grundlage für eine belastbare fiktive Abrechnung und verhindert, dass die Versicherung mit einem eigenen, günstigeren Kostenvoranschlag kontert.
Was du brauchst
- Ein unabhängiges Schadensgutachten oder mindestens einen detaillierten Kostenvoranschlag einer Fachwerkstatt
- Fotos vom Schaden und der Unfallstelle, möglichst direkt nach dem Unfall
- Unfallbericht oder Polizeiprotokoll, wenn die Schuldfrage strittig ist
- Kontaktdaten und Aktenzeichen der gegnerischen Kfz-Haftpflichtversicherung
- Zeitpuffer: Ein Gutachten liegt oft nach 1 bis 3 Werktagen vor, die Versicherung braucht danach meist 2 bis 4 Wochen für die Prüfung
Die Schritte
1. Schaden sofort dokumentieren
Fotos und ein kurzer schriftlicher Ablauf sichern deine Position, bevor Erinnerungen verblassen oder Spuren verschwinden. Halte Kennzeichen, Kontaktdaten des Unfallgegners und sichtbare Schäden aus mehreren Winkeln fest. Ohne diese Dokumentation wird die spätere Begutachtung schwerer nachvollziehbar. Häufiger Fehler: Nur ein Übersichtsfoto statt Nahaufnahmen von Kratzern und Dellen.
2. Unabhängiges Gutachten beauftragen
Ab einer Schadenshöhe von etwa 750 bis 1.000 Euro reicht ein einfacher Kostenvoranschlag meist nicht mehr aus – dann brauchst du ein Gutachten eines unabhängigen Sachverständigen. Das Gutachten weist Ersatzteil- und Lohnkosten detailliert aus und dient als Grundlage für die fiktive Abrechnung nach Unfall. Häufiger Fehler: sich auf den Schadensgutachter der gegnerischen Versicherung zu verlassen, der tendenziell niedriger kalkuliert.
3. Nettobetrag fiktiv abrechnen
Fordere den im Gutachten ausgewiesenen Nettobetrag ohne Mehrwertsteuer ein, solange du das Fahrzeug nicht reparieren lässt oder in Eigenregie reparierst. Die 19% Umsatzsteuer sind nach §249 Abs. 2 BGB nur erstattungsfähig, wenn sie tatsächlich angefallen sind. Häufiger Fehler: die Bruttosumme aus dem Gutachten 1:1 fordern und dann von der Versicherung um die Steuer gekürzt werden.
4. Totalschaden-Grenze prüfen (130%-Regel)
Liegen die Reparaturkosten laut Gutachten über dem Wiederbeschaffungswert, aber unter 130% davon, darfst du trotzdem reparieren lassen und die vollen Kosten fiktiv abrechnen – vorausgesetzt, du nutzt das Fahrzeug danach mindestens 6 Monate weiter. Über der 130%-Grenze zahlt die Versicherung nur noch Wiederbeschaffungswert minus Restwert. Häufiger Fehler: die Grenze zu ignorieren und auf voller Erstattung zu bestehen, obwohl der wirtschaftliche Totalschaden feststeht.
5. Kürzungen der Versicherung widersprechen
Versicherer kürzen bei fiktiver Abrechnung gerne UPE-Aufschläge, Verbringungskosten und Stundenverrechnungssätze mit Verweis auf eine „mühelos zugängliche und technisch gleichwertige" freie Werkstatt. Das ist nur zulässig, wenn die Referenzwerkstatt tatsächlich zumutbar erreichbar ist und die gleiche Qualität liefert wie eine markengebundene Fachwerkstatt. Häufiger Fehler: Kürzungen kommentarlos hinnehmen, statt schriftlich mit Verweis auf das Gutachten zu widersprechen.
6. Reparatur entscheiden oder Fahrzeug weiter nutzen
Entscheide erst nach Erhalt des Gutachtens, ob du reparieren lässt, in Eigenregie reparierst oder das Geld anderweitig verwendest – bei fiktiver Abrechnung bist du dazu nicht verpflichtet. Willst du später auf konkrete Abrechnung umsteigen, muss die Reparatur fachgerecht und im Umfang des Gutachtens erfolgen. Häufiger Fehler: das Fahrzeug vor Ablauf der 6-Monats-Frist verkaufen und dann die Differenz zwischen Reparaturkosten und Totalschadenwert zurückzahlen müssen.
Troubleshooting
- Versicherung zahlt nur einen Teilbetrag: Prüfe, ob die gekürzten Positionen (UPE-Aufschläge, Verbringungskosten) im Gutachten begründet sind, und widersprich schriftlich mit Verweis auf die konkrete Kalkulation.
- Versicherung verlangt einen Reparaturnachweis: Bei reiner fiktiver Abrechnung bist du dazu nicht verpflichtet – das Gutachten allein reicht als Abrechnungsgrundlage.
- Fahrzeug wird als Totalschaden eingestuft, du willst aber reparieren: Prüfe die 130%-Grenze und ob die Reparatur im Gutachtenumfang und fachgerecht ausgeführt wird.
- Gutachten wird von der Versicherung angezweifelt: Ein Zweitgutachten eines weiteren unabhängigen Sachverständigen stärkt deine Position deutlich.
- Mehrwertsteuer wird abgelehnt: Das ist korrekt bei fiktiver Abrechnung – nur der Nettobetrag ist erstattungsfähig, solange keine Reparaturrechnung vorliegt.
- Halterwechsel vor Ablauf der 6-Monats-Frist: Die Versicherung kann die Differenz zwischen Reparaturkosten und Totalschadenwert zurückfordern, wenn du das Fahrzeug zu früh verkaufst.
Werkzeuge und Ressourcen
- Unabhängiges Unfallgutachten eines Sachverständigen als Grundlage der fiktiven Abrechnung
- Fotodokumentation und Unfallbericht als Beleg
- Schriftlicher Schadensersatzanspruch mit Fristsetzung an die gegnerische Versicherung, üblicherweise 2 bis 4 Wochen
- Falls beim Unfall auch das Kennzeichen oder die Prüfplakette beschädigt wurde, lohnt ein Blick auf was die Prüfplakette am Kennzeichen bedeutet, bevor die nächste Hauptuntersuchung ansteht
Was du als Nächstes tun solltest
Sammle zuerst das Gutachten und die Fotodokumentation, bevor du überhaupt mit der Versicherung kommunizierst. Wenn die Schadenshöhe unklar ist oder die Versicherung Kürzungen androht, hol dir eine zweite fachliche Einschätzung, statt allein zu verhandeln. 2026 lohnt sich das besonders bei höheren Reparatursummen, weil Versicherer verstärkt auf Referenzwerkstätten verweisen, um Stundensätze zu drücken.
FAQ
Du hast Fragen?
Wir haben die Antworten
Was bedeutet fiktive Abrechnung nach einem Unfall?
Darf ich bei fiktiver Abrechnung die Mehrwertsteuer verlangen?
Nein, die 19% Mehrwertsteuer ist nur erstattungsfähig, wenn sie tatsächlich angefallen ist, etwa durch eine Reparaturrechnung. Bei fiktiver Abrechnung bekommst du nur den Nettobetrag.
Was ist die 130%-Regel bei der fiktiven Abrechnung?
Liegen die Reparaturkosten bis zu 130% über dem Wiederbeschaffungswert, darfst du trotzdem reparieren lassen und die vollen Kosten fiktiv abrechnen, wenn du das Fahrzeug danach mindestens 6 Monate weiter nutzt. Über dieser Grenze zahlt die Versicherung nur den Wiederbeschaffungswert abzüglich Restwert.
Reicht ein Kostenvoranschlag oder brauche ich ein Gutachten?
Bei kleineren Schäden bis etwa 750 bis 1.000 Euro reicht meist ein Kostenvoranschlag. Bei höheren Summen solltest du ein unabhängiges Gutachten beauftragen, da es Kürzungen der Versicherung deutlich erschwert.
Kann die Versicherung Stundenverrechnungssätze kürzen?
Ja, wenn eine technisch gleichwertige und zumutbar erreichbare freie Werkstatt günstigere Sätze anbietet, darf die Versicherung darauf verweisen. Das gilt allerdings nicht automatisch für Fahrzeuge unter drei Jahren, die bisher nur in Markenwerkstätten gewartet wurden.
Muss ich das Fahrzeug nach der fiktiven Abrechnung reparieren lassen?
Nein, bei fiktiver Abrechnung nach Unfall bist du nicht verpflichtet, das Geld für eine Reparatur zu verwenden. Du entscheidest frei, was mit dem erstatteten Betrag passiert.
Was passiert, wenn ich das Fahrzeug vor Ablauf der 6 Monate verkaufe?
Verkaufst du das Fahrzeug vor Ablauf der 6-Monats-Frist, kann die Versicherung die Differenz zwischen den erstatteten Reparaturkosten und dem tatsächlichen Totalschadenwert zurückfordern.
Lohnt sich ein Zweitgutachten, wenn die Versicherung das erste anzweifelt?
Ja, ein Zweitgutachten eines weiteren unabhängigen Sachverständigen stärkt deine Position erheblich und macht es der Versicherung schwerer, die Kalkulation pauschal abzulehnen.
Mehr Lesen
Weitere Beiträge
HU kommunale Fuhrparks: Privat klar abgrenzen 2026
HU kommunale Fuhrparks ist kein Maßstab für dein Privatfahrzeug. Prüfe Fristen, bereite deine HU/AU vor und organisiere den Termin in Nürnberg mit klaren Schritten.
Mehr Dazu
HU Termin WhatsApp Bestätigung: Erst prüfen | 2026
HU Termin WhatsApp Bestätigung: Erst den Buchungsstatus prüfen, dann den Termin speichern. So klärst du Nachrichtenkanal, Terminänderung und Fahrzeugabholung.
Mehr Dazu
Kfz-Gutachten für Motorradhändler: Leitfaden 2026
Kfz-Gutachten Motorradhändler 2026: Welche Gutachten du brauchst, wie du sie Schritt für Schritt einsetzt und dich bei Ankauf und Verkauf absicherst.
Mehr Dazu