
 In nur 2 Minuten zum Termin
- Erhalte die neue HU-Plakette (2 Jahre gültig)
- Bestbewerteter Service (5,0★)
Das Wichtigste in Kürze

Nein, eine Deckungszusage ist vor einem Kfz-Gutachten nicht generell nötig: Bei einem fremdverschuldeten Haftpflichtschaden brauchst Du grundsätzlich keine vorherige Genehmigung der gegnerischen Versicherung. Ob sie die Gutachterkosten erstatten muss, hängt aber insbesondere von der Haftung und der Erforderlichkeit des Gutachtens ab. Bei einem Kaskoschaden solltest Du die Beauftragung dagegen zuerst mit Deiner eigenen Versicherung abstimmen und Deine Vertragsbedingungen beachten.
TL;DR
- Deckungszusage vor Kfz-Gutachten nötig? Bei fremdverschuldeten Haftpflichtschäden grundsätzlich nicht; bei Kaskoschäden zuerst den Vertrag prüfen.
- Ein Auftrag an einen Sachverständigen und die Erstattung seiner Rechnung sind unterschiedliche Fragen.
- Eine Schadennummer bestätigt keine Kostenübernahme für ein selbst beauftragtes Gutachten.
- Die Rechtsschutzversicherung übernimmt Gutachterkosten nicht automatisch; entscheidend sind Vertrag und konkrete Zusage.
Warum die Unterscheidung wichtig ist
Du darfst ein Gutachten beauftragen, ohne dass damit bereits feststeht, wer die Rechnung trägt. Genau diese Trennung entscheidet darüber, ob Du vor dem Auftrag eine schriftliche Bestätigung einholen solltest. Eine allgemeine Aussage wie „Die Versicherung ist informiert“ beantwortet die Kostenfrage nicht.
Dieser Leitfaden ordnet die wichtigsten Fälle für 2026 ein. Er ersetzt keine Prüfung Deiner Versicherungsbedingungen oder eine individuelle Rechtsberatung bei streitiger Haftung.
Ist eine Deckungszusage vor dem Kfz-Gutachten nötig?
Entscheidend ist, gegen wen Du Deinen Anspruch richtest: gegen die Haftpflichtversicherung eines Unfallgegners, gegen Deine eigene Kaskoversicherung oder gegen Deine Rechtsschutzversicherung. Diese Versicherungen übernehmen unterschiedliche Aufgaben. Eine Zusage der einen Versicherung ersetzt deshalb keine Erklärung der anderen.
Fremdverschuldeter Haftpflichtschaden
- Vorherige Zusage erforderlich?: Grundsätzlich keine vorherige Genehmigung der gegnerischen Versicherung
- Vorteil des Vorgehens: Du kannst erforderliche Beweise eigenständig sichern lassen
- Grenze und Kostenrisiko: Haftung, Erforderlichkeit und Umfang der Kosten bleiben prüfbar
Schaden über die eigene Kaskoversicherung
- Vorherige Zusage erforderlich?: Vertrag prüfen und Auftrag vorher abstimmen
- Vorteil des Vorgehens: Du klärst, wer die Besichtigung veranlasst und bezahlt
- Grenze und Kostenrisiko: Ein eigenmächtig beauftragtes Gutachten wird nicht automatisch erstattet
Gutachten im Zusammenhang mit Rechtsschutz
- Vorherige Zusage erforderlich?: Konkrete Deckung für diese Kosten klären
- Vorteil des Vorgehens: Du erfährst, welche rechtlichen Schritte versichert sind
- Grenze und Kostenrisiko: Eine allgemeine Deckungszusage umfasst nicht jedes private Gutachten
Die rechtliche Grundlage unterscheidet sich ebenfalls. Beim Haftpflichtschaden geht es insbesondere um den erforderlichen Herstellungsaufwand nach § 249 BGB; bei Mitverantwortung ist auch § 254 BGB relevant. Im Kaskofall stehen zusätzlich die vereinbarten Versicherungsbedingungen und Deine Pflichten aus dem Versicherungsvertrag im Mittelpunkt.
Fremdverschuldeter Unfall: Keine pauschale Genehmigungspflicht
Bist Du durch einen anderen Verkehrsteilnehmer geschädigt worden, darfst Du bei einem entsprechend erheblichen Schaden grundsätzlich einen eigenen, unabhängigen Sachverständigen einschalten. Die gegnerische Haftpflichtversicherung muss diesen Auftrag nicht vorher freigeben. Ihre Zustimmung ist keine allgemeine Voraussetzung für Deinen Schadensersatzanspruch.
Das bedeutet allerdings nicht, dass jede Gutachterrechnung vollständig erstattet wird. Maßgeblich ist unter anderem, ob ein verständiger Geschädigter die Begutachtung aus damaliger Sicht für erforderlich halten durfte. Bei einem erkennbar geringfügigen Schaden kann ein ausführliches Gutachten unverhältnismäßig sein.
Passend für Dich, wenn ein fremdverursachter Schaden nachvollziehbar dokumentiert werden muss: Kläre den erforderlichen Umfang der Begutachtung, statt lediglich nach einer allgemeinen Freigabe zu fragen. Bei streitigem Unfallhergang gehört außerdem die Haftungsfrage auf den Tisch.
Was gilt bei einem kleinen Parkschaden?
Ein kleiner sichtbarer Kratzer rechtfertigt nicht automatisch ein vollständiges Schadengutachten. Umgekehrt beweist eine unauffällige Oberfläche nicht, dass darunter keine weiteren Schäden liegen. Entscheidend ist die konkrete Situation, nicht allein die Größe der sichtbaren Stelle.
Eine starre Grenze ohne Prüfung des Einzelfalls hilft Dir deshalb nicht weiter. Für die erste Einordnung ist der Unterschied zwischen einem Kostenvoranschlag und einem Gutachten wichtig. Mehr dazu erklärt der Beitrag über Bagatellschäden und die Frage, wann ein Gutachten sinnvoll ist.
Kaskoschaden: Erst den Auftrag mit der Versicherung abstimmen
Wenn Du Deine eigene Voll- oder Teilkaskoversicherung in Anspruch nehmen willst, richten sich Deine Ansprüche nach dem Vertrag. Übertrage die Regeln eines fremdverschuldeten Haftpflichtschadens nicht auf diesen Fall. Insbesondere die Beauftragung eines eigenen Sachverständigen muss gesondert geklärt werden.
Melde den Schaden und frage, wie die Versicherung ihn besichtigen oder bewerten lassen möchte. Lass Dir ausdrücklich bestätigen, ob Du selbst einen Sachverständigen beauftragen sollst und ob dessen Kosten übernommen werden. Eine bloße Aufforderung, Fotos einzureichen, ist keine solche Bestätigung.
Passend für Dich, wenn die eigene Kasko den Schaden regulieren soll: Warte mit einem zusätzlichen Gutachterauftrag, bis die Zuständigkeit und die Kostenfrage geklärt sind. Der Vorteil ist ein abgestimmter Ablauf; die Grenze liegt darin, dass Deine Versicherung nicht jede von Dir gewünschte zusätzliche Untersuchung bezahlen muss.
Auch 2026 gilt: Nicht die Bezeichnung der Nachricht entscheidet, sondern ihr Inhalt. Eine E-Mail mit dem Betreff „Deckung bestätigt“ kann Einschränkungen enthalten, die für den Gutachterauftrag entscheidend sind.
Rechtsschutz: Deckung für den Streit ist keine Gutachterfreigabe
Eine Rechtsschutzversicherung ist nicht dafür da, den Fahrzeugschaden wie eine Kaskoversicherung zu regulieren. Sie übernimmt versicherte Kosten der rechtlichen Interessenwahrnehmung nach den vereinbarten Bedingungen. Ob darunter ein bestimmtes privates Sachverständigengutachten fällt, muss gesondert geprüft werden.
Eine Zusage für anwaltliche Tätigkeit bedeutet deshalb nicht automatisch, dass ein von Dir beauftragtes Schadengutachten mitversichert ist. Frage konkret nach der Kostenart, dem Anlass und möglichen Einschränkungen. Unterscheide dabei auch zwischen einem außergerichtlichen Privatgutachten und einer gerichtlichen Beweisaufnahme.
Passend für Dich, wenn bereits ein rechtlicher Streit über den Unfall besteht: Stimme das weitere Vorgehen mit Deiner anwaltlichen Vertretung und dem Rechtsschutzversicherer ab. Das schafft Klarheit über die rechtlichen Schritte, ersetzt aber keine Prüfung der Haftung des Unfallgegners.
Warum die Antwort je nach Schadenfall unterschiedlich ausfällt
Die Frage „Deckungszusage vor Kfz-Gutachten nötig?“ lässt sich nicht allein mit der Existenz einer Versicherung beantworten. Für Deine Entscheidung im Jahr 2026 sind vor allem diese Faktoren relevant:
- Art des Anspruchs: Gesetzlicher Schadensersatz gegen einen Unfallgegner folgt anderen Regeln als eine Leistung aus Deinem Kaskovertrag.
- Haftung: Bei streitiger oder geteilter Verantwortung ist die vollständige Erstattung der Gutachterkosten nicht automatisch gesichert.
- Erforderlichkeit: Ein ausführliches Gutachten muss zum Schaden und zum notwendigen Aufklärungsbedarf passen.
- Vertragsbedingungen: Im Kasko- und Rechtsschutzfall bestimmt der vereinbarte Versicherungsschutz den Leistungsumfang mit.
- Wortlaut der Zusage: Eine Bestätigung kann nur einzelne Positionen umfassen oder unter Vorbehalten stehen.
- Vorhandene Begutachtung: Ein weiteres Gutachten braucht eine nachvollziehbare Begründung; eine doppelte Beauftragung erhöht das Kostenrisiko.
Diese Faktoren solltest Du vor der Unterschrift unter einen Gutachterauftrag auseinanderhalten. Eine klare Haftung beantwortet beispielsweise noch nicht, ob ein zweites Gutachten erforderlich ist.
So klärst Du die Kostenfrage vor dem Auftrag
Mit einer strukturierten Anfrage vermeidest Du Missverständnisse. Du brauchst dafür keine juristischen Formulierungen, sondern eindeutige Angaben zum Schaden und zur geplanten Beauftragung.
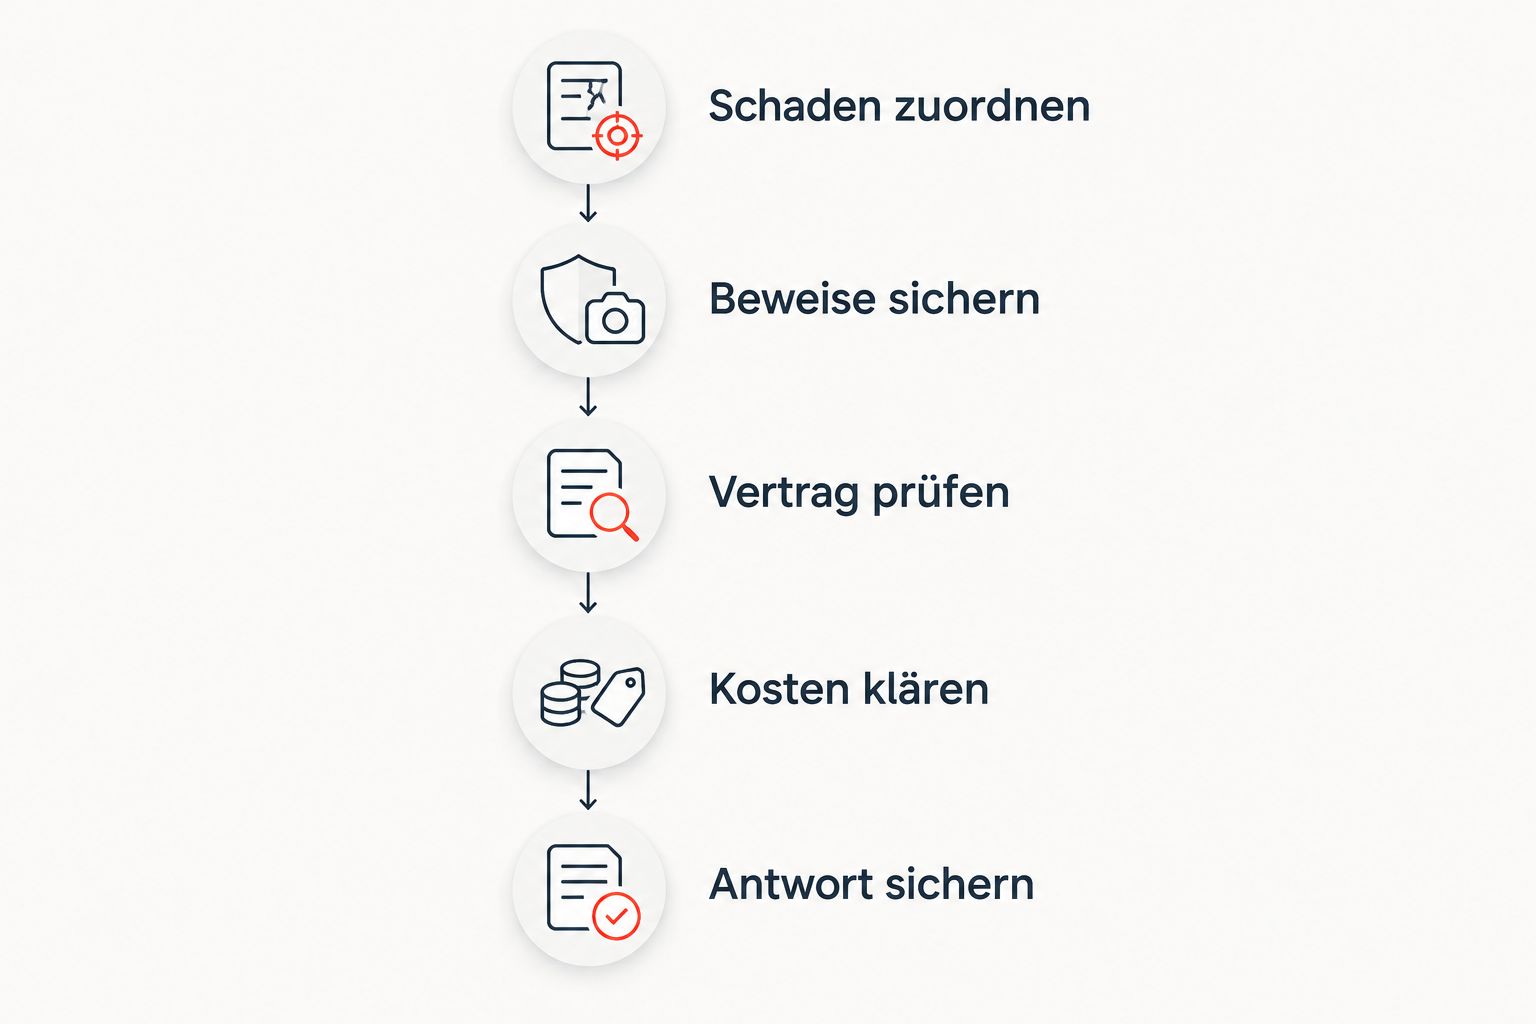
- Schaden zuordnen. Halte fest, ob Du Ansprüche gegen einen Unfallgegner oder aus Deiner eigenen Versicherung geltend machen willst.
- Beweise sichern. Dokumentiere sichtbare Schäden, Unfallumstände und vorhandene Unterlagen, ohne Dich dabei in Gefahr zu bringen.
- Vertrag prüfen. Lies bei Kasko und Rechtsschutz die Regeln zur Schadenmeldung, Besichtigung und Sachverständigenbeauftragung.
- Kosten klären. Frage ausdrücklich nach dem konkreten Gutachterauftrag und nicht nur nach einer allgemeinen Schadenbearbeitung.
- Antwort sichern. Bewahre die schriftliche Erklärung zusammen mit dem Auftrag und der Schadenkorrespondenz auf.
Kläre den konkreten Gutachterauftrag, nicht nur die allgemeine Bearbeitung des Schadens.
Eine mündliche Auskunft ist schwerer nachzuweisen als eine eindeutige schriftliche Erklärung. Notiere bei einem Telefonat trotzdem Datum, Gesprächspartner und Inhalt und bitte anschließend um Bestätigung. Stelle offene Fragen erneut, bevor Du eine Erklärung als umfassende Kostenübernahme verstehst.
Was sollte die schriftliche Bestätigung enthalten?
Aus der Antwort sollte hervorgehen, welcher Schaden gemeint ist und auf welchen Auftrag sie sich bezieht. Außerdem muss erkennbar sein, ob die Versicherung die Kosten des von Dir ausgewählten Sachverständigen übernehmen will. Lies Einschränkungen und Vorbehalte genauso sorgfältig wie die eigentliche Zusage.
Prüfe insbesondere:
- Ist das betroffene Fahrzeug beziehungsweise der Schadenfall eindeutig zugeordnet?
- Geht es ausdrücklich um Sachverständigenkosten?
- Ist Dein eigener Auftrag umfasst oder nur eine Besichtigung durch die Versicherung?
- Enthält die Erklärung Bedingungen oder Einschränkungen?
- Bleiben Haftung oder Erforderlichkeit ausdrücklich offen?
Reicht eine Schadennummer als Deckungszusage?
Nein, eine Schadennummer bestätigt lediglich die Zuordnung eines Vorgangs bei der Versicherung. Sie sagt nicht verbindlich, dass ein selbst beauftragtes Kfz-Gutachten bezahlt wird. Bitte bei unklarer Kostenlage um eine ausdrückliche Erklärung zum Gutachterauftrag.
Darf ich bei unklarer Schuldfrage trotzdem einen Gutachter beauftragen?
Ja, Du kannst einen Gutachter beauftragen; die spätere Kostenerstattung ist damit aber nicht gesichert. Bei unklarer Haftung oder möglicher Mitschuld solltest Du das Kostenrisiko vorab rechtlich prüfen lassen. Ein Gutachten dokumentiert Schäden, entscheidet aber nicht verbindlich über die rechtliche Verantwortung.
Muss ich mit der Beweissicherung auf die Versicherung warten?
Nein, sichere zugängliche Beweise zeitnah, ohne Dich oder andere zu gefährden. Fotos und vorhandene Unterlagen ersetzen zwar kein erforderliches Gutachten, helfen aber bei der späteren Einordnung. Notwendige Sicherungsmaßnahmen und einen kostenpflichtigen Gutachterauftrag solltest Du getrennt beurteilen.
Unfallklärung und Hauptuntersuchung getrennt planen
Eine HU/AU beantwortet nicht, wer einen Unfallschaden bezahlen muss. Sie ist auch kein Ersatz für die schadenbezogene Beweissicherung. Wenn Du nach einem Unfall einen HU-Termin planst, kläre zuerst, ob das Fahrzeug sicher bewegt werden kann und welche Maßnahmen erforderlich sind.
HDP ist für private Auto- und Motorradhalter in Nürnberg geeignet, die ihre HU/AU online buchen und einen Hol-Bring-Service nutzen möchten. HDP betreibt als KÜS-Partner eigene Prüfstellen; der versicherte Hol-Bring-Service umfasst die Abholung, die Fahrt zur Prüfstelle und die Rückgabe des Fahrzeugs. Eine HU/AU bei HDP klärt jedoch keine versicherungsrechtliche Kostenübernahme nach einem Unfall.
FAQ
Brauche ich 2026 eine Deckungszusage vor einem Kfz-Gutachten?
Nicht generell: Bei einem fremdverschuldeten Haftpflichtschaden brauchst Du grundsätzlich keine vorherige Genehmigung der gegnerischen Versicherung. Bei Kaskoschäden solltest Du den Auftrag vorher anhand Deiner Vertragsbedingungen mit der eigenen Versicherung abstimmen.
Zahlt die gegnerische Versicherung jedes Gutachten?
Nein, die gegnerische Versicherung muss nicht jedes beauftragte Gutachten erstatten. Entscheidend sind insbesondere die Haftung und die Erforderlichkeit der Begutachtung; bei erkennbar geringfügigen Schäden kann ein ausführliches Gutachten unverhältnismäßig sein.
Ist eine Schadennummer schon eine Kostenübernahme?
Nein, eine Schadennummer ist keine Zusage zur Übernahme der Gutachterkosten. Sie dient der Zuordnung des Schadenfalls und ersetzt keine konkrete Erklärung zum Auftrag.
Kann ich bei einem Kaskoschaden selbst einen Gutachter auswählen?
Eine eigene Beauftragung sichert Dir im Kaskofall keine automatische Kostenerstattung. Prüfe Deine Vertragsbedingungen und stimme Auswahl, Auftrag und Kostenübernahme vorher mit Deiner Versicherung ab.
Bezahlt meine Rechtsschutzversicherung ein privates Kfz-Gutachten?
Ein privates Kfz-Gutachten ist nicht automatisch vom Rechtsschutz umfasst. Entscheidend sind der Versicherungsvertrag und eine Zusage, die gerade diese Kosten einschließt.
Was mache ich, wenn die Versicherung nicht antwortet?
Fasse schriftlich nach und sichere vorhandene Beweise, ohne Dich zu gefährden. Wenn die Begutachtung wegen drohenden Beweisverlusts nicht warten kann, lass das weitere Vorgehen und das Kostenrisiko rechtlich prüfen.
Ersetzt eine bestandene HU ein Unfallgutachten?
Nein, eine bestandene HU ersetzt kein Unfallgutachten und klärt keine Haftungsfrage. HDP bietet HU/AU für private Auto- und Motorradhalter an; die versicherungsrechtliche Bewertung bleibt davon getrennt.
Zum Schluss: Auftrag und Erstattung bleiben getrennt
Auch ohne Deckungszusage kann ein erforderliches Gutachten erstattungsfähig sein. Umgekehrt garantiert eine allgemein formulierte Versicherungsbestätigung nicht, dass jeder zusätzliche Auftrag bezahlt wird. Prüfe deshalb immer den konkreten Auftrag und die konkrete Kostenübernahme.
Für Deine Entscheidung 2026 ist das der wichtigste Schritt: Frage nicht nur, ob Versicherungsschutz besteht, sondern ob gerade die geplante Begutachtung und ihre Kosten davon erfasst sind. Bei streitiger Haftung oder unklaren Vertragsklauseln schützt Dich eine individuelle rechtliche Prüfung besser als eine pauschale Zusicherung.
Weitere Ratgeber
Du hast Fragen?
Wir haben die Antworten
Weitere Beiträge

HU-Gebühren NRW Schwerte: Festpreis 164 €
HU Gebühren NRW Schwerte: Festpreis 164 € inkl. Abgasuntersuchung, transparent ohne Zuschläge. Jetzt Termin bei HolDeinePlakette buchen.

HU überziehen Frankfurt-Kalbach: Wie lange erlaubt?
Wie lange darfst du die HU in Frankfurt-Kalbach überziehen? Kosten, Fristen und schneller Termin bei HolDeinePlakette.
Beste Prüfstelle für Pendler: Schneller Termin ohne Wartezeit
Beste Prüfstelle für Pendler: Wähle Hol-Bring-Service oder Vor-Ort-Termin. So planst du deine HU/AU in Nürnberg ohne unnötige Wege und Zeitdruck.